HKB88 · 真人21點數學知識頁
21點保險注|2比1派彩、33.33%門檻與等額派彩
保險注(保險)唔係「保住你原本嗰手牌」, 而係當荷官明牌係 A 時,另外押荷官暗牌係 10、J、Q 或 K 的獨立附加注。 常見賠付係 2:1,所以真正要睇的係: 荷官暗牌成為 10 值牌的概率,有冇高過 33.33% 打和線。
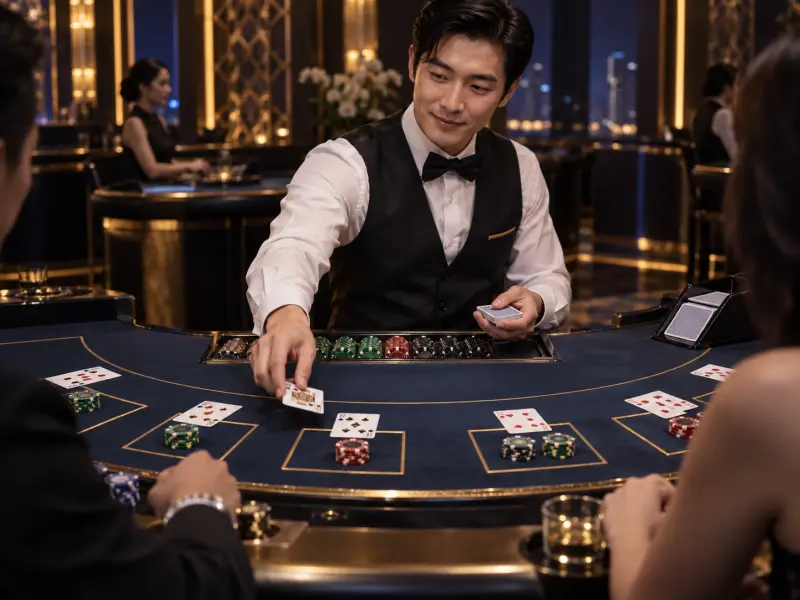
保險注 其實係押「荷官暗牌係10值牌」
當荷官明牌係 A,部分21點桌會提供 保險注。 常見上限係原主注的一半;如果荷官暗牌係 10、J、Q 或 K, 保險注 以 2:1 賠付。
如果荷官暗牌唔係10值牌,保險注 就輸; 原本主注則繼續按正常21點規則處理。 所以 主注同 保險注 係兩個不同賭注。
| 主注 | 常見最大保險注 | 保險注中獎盈利(2:1) |
|---|---|---|
| HK$100 | HK$50 | HK$100 |
| HK$500 | HK$250 | HK$500 |
| HK$1,000 | HK$500 | HK$1,000 |
荷官明牌係 A 時,主注同保險注其實要開兩本帳
保險注只在指定條件下出現,常見情況是荷官明牌為 A,平台詢問玩家是否另押一筆保險金額。假設主注為 HK$100,保險注最多容許 HK$50,玩家選擇保險之後,總共可能承擔 HK$150 的資金;其中 HK$100 仍按原來手牌對荷官最終結果結算,另外 HK$50 只取決於荷官暗牌是否十值牌。兩筆投注不是同一回事。
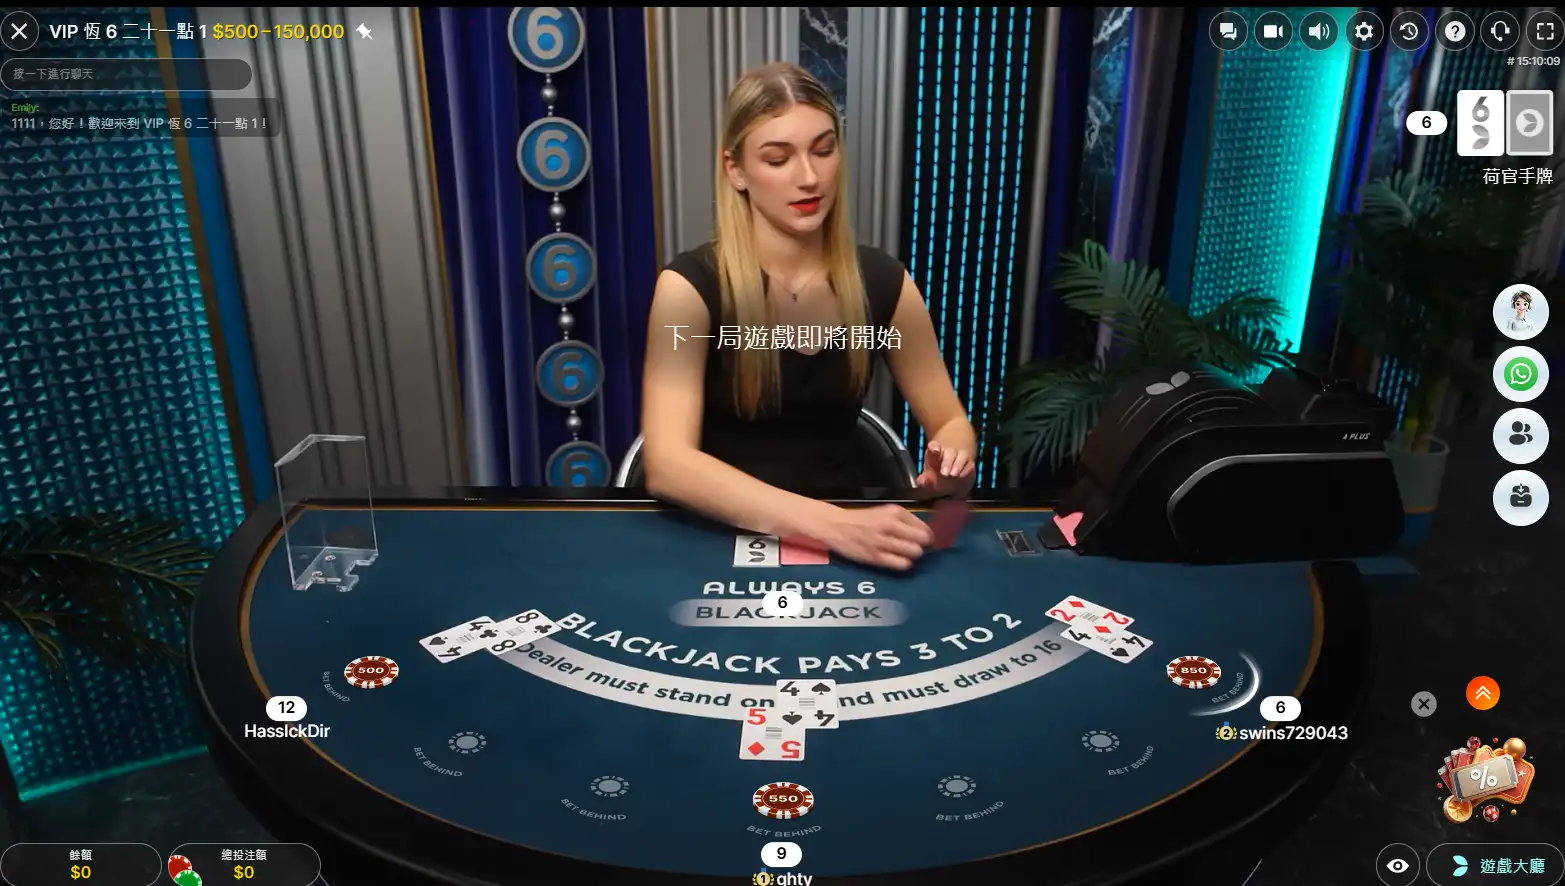
以 78HK 真人21點桌面為示意,荷官 A 的明牌、玩家已有手牌、原主注和彈出保險選項,可能同時出現在同一個畫面,但單張素材未必真的展示該筆保險交易。能觀察到介面不等於已核對實際條款,正確做法仍是先看該桌的保險賠付和下注上限,再確認帳戶是否接受了另一筆附加注。
如果荷官有天然21點,典型保險會按兩倍淨盈利結算;此時一般非天然21點的主注可能輸掉,保險只是在另一個欄位得到派彩。相反,荷官暗牌不是十值牌時,保險注會輸,原主注繼續按正常規則比較。這解釋了為甚麼「保險注贏」不代表「整局必定有盈利」,尤其不能忽略原注和額外注碼。
在任何品牌之上,應分清平台的保險按鈕、實際已接受注碼與最後結算紀錄。如要查詢相關入數或帳戶變動,先保留局號、時間和注單,再對照現金網交易紀錄的保存方法;不要用錢包總餘額代替遊戲當局的保險紀錄。
 點擊放大 ↗
點解 保險注 要至少 33.33% 命中率先打和?
假設每次 保險注 落 HK$100: 中獎就賺 HK$200,唔中就輸 HK$100。 如果要令長期平均值等於 0,所需命中率係:
2:1 → 1 ÷ 3 = 33.33%。
| 荷官暗牌為10值牌概率 | 保險注數學方向 |
|---|---|
| 低過 33.33% | 負期望 |
| 等於 33.33% | 理論打和 |
| 高過 33.33% | 正期望 |
呢個係 保險注 最值得記住的數字。 唔需要先問「荷官A係咪好危險」,而係先問: 剩餘未見牌入面10值牌比例有冇超過三分之一。
二比一派彩唔等於兩成或五成勝算:三分一門檻點推導
對單獨一筆保險注而言,二比一通常代表押中可以淨贏兩份本金,押不中則失去一份本金。設命中機率為 p,每下注一元的平均淨收益是「命中時賺兩元的機率加權」減去「未命中時輸一元的機率加權」,即 2p-(1-p)=3p-1。令平均值為零,就得到 p=1/3,約為33.33%。
例如以 HK$60 作純數學示例,若命中則淨贏 HK$120,不中便淨輸 HK$60。假設命中率為 30%,平均淨值是 0.30×120-0.70×60=負 HK$6;若命中率為 36%,則是 0.36×120-0.64×60=正 HK$4.80。計算只顯示在假定機率下的理論方向,並不是聲稱某平台當下有這個命中率。
以 S198 牌桌畫面作教學背景,你應把保險按鈕提供的二比一派彩與真正剩餘十值牌比例分開理解。賠付是桌規,機率則取決於未知牌的組成;不能因畫面大字寫「2:1」就誤當二分之一機會。完整21點主注的決策則要依21點基本策略與桌規另一條路線檢查。
即使理論機率剛好三分一,亦只代表忽略額外成本時長期淨值接近零,不代表每三次必定中一次。少量牌局可以出現極大偏差;保險注本質上是可能額外虧損的投注,而不是平台提供的賠償服務。
 點擊放大 ↗
新牌靴只見荷官A時,1/2/6/8副牌的保險注基準
下面只移走荷官明牌 A,其他牌全部視為未知。 每副標準牌有16張10值牌,所以可以直接計出荷官暗牌為10值牌的基準概率。
| 牌副數 | 10值牌 | 剩餘未知牌 | 暗牌為10值牌 | 保險注莊家優勢 |
|---|---|---|---|---|
| 1副 | 16 | 51 | 31.37% | 約 5.88% |
| 2副 | 32 | 103 | 31.07% | 約 6.80% |
| 6副 | 96 | 311 | 30.87% | 約 7.40% |
| 8副 | 128 | 415 | 30.84% | 約 7.47% |
只知道荷官有一張A時,96張10值牌 ÷ 311張未知牌 ≈ 30.87%。 低過33.33%打和線,所以一般基本策略唔會建議直接買保險注。
一副至八副牌的保險機率,前提是「只知道荷官明牌 A」
新牌靴概率表很容易被過度引用。表中的計算假設是一個尚未見到其他牌的標準牌組,僅把荷官那張 A 明牌移出未知集合,所以每副牌原有十六張十值牌,而剩餘未知牌變成 52n-1 張。六副牌示例是 96 除以 311,約30.87%;二副牌則是32除以103。當其他玩家手牌已翻開時,這個簡化值就不再包含全部已知資訊。
852WIN 的真人21點桌面可能同時顯示多位玩家或多張牌,這可以提醒讀者:同一桌有更多可見牌,單純拿「只見荷官 A」的表來當即時機率會漏掉資料。若你看得見自己手中兩張十值牌,它們已不屬於未見牌;若其他玩家手牌被公開,也應在能可靠記錄的條件下作相同處理。
但不必把自己變成計牌者才能用好這篇文章。對一般只想理解規則的讀者,知道新牌靴保險基準低於三分一門檻,已足以理解為甚麼常見基本策略不會把「看到荷官 A 就自動買保險」當作常規行動。數字的作用是提醒玩家核對條件,而不是幫某個平台建立「保險比較抵」的宣傳。
真正能獨立驗證的,是公開的標準牌數、十值牌數量和二比一賠付公式。至於特定平台用幾副牌、何時洗牌、是否採用持續洗牌機制,都應從當張桌的規則讀取,不能由六品牌截圖推斷;牌值與天然21點專頁則提供辨認 A 與十值牌的基礎。
 點擊放大 ↗
真正會改保險注概率的,係剩餘牌組成,而唔係你手牌好唔好
保險注只關心荷官暗牌係咪10值牌。 所以如果你已經見到大量10值牌離開牌靴,剩餘10值牌比例會下降; 相反,如果已經出咗大量非10值牌,剩餘牌組就可能變得更「10-rich」。
| 剩餘牌組情況 | 對保險注的影響 |
|---|---|
| 10值牌大量已經出現 | 剩餘10值牌比例下降,保險注更差 |
| 非10值牌大量已經出現 | 剩餘10值牌比例上升 |
| 剩餘10值牌比例低過33.33% | 保險注仍屬負期望 |
| 剩餘10值牌比例高過33.33% | 2:1 保險注理論上轉為正期望 |
對一般唔追蹤剩餘牌組成的玩家,最實用的做法係唔好因為「荷官明牌A」 就自動覺得保險注值得買。
已知有幾多十值牌,先可以討論保險機率有冇變
「剩餘十值牌比例」比「荷官明牌 A 好危險」更有數學意義。假設未知牌還有 90 張,其中 30 張是十值牌,比例剛好三分一;若未知牌數不變但只剩 28 張十值牌,比例就降至31.11%。這類假設例子可以用來練習公式,但不代表你有足夠資料還原直播桌上真正牌靴。
88TVB 真人21點截圖可以幫助認識畫面中的明牌與其他公開手牌,但一張圖並不會列出牌靴已棄掉的全部牌。要作嚴謹估算,必須知道目前正在計算的是哪些未見牌、已出現的十值牌與非十值牌各有幾張,以及桌台是否中途洗牌。未知集合定義錯誤,算得再精確也只會得到虛假的百分比。
此外,玩家自己的牌不會改變原主注之外保險注的派彩條件;它只可能作為已知牌影響未知集合的組成。把「我有20點」當作購買保險的充分理由,是將主注牌力與另一筆下注的事件混合。兩者要分開核對,再視乎實際剩餘牌數判斷,而不是靠手牌看起來強或弱。
如果你沒有完整可驗證的牌靴資訊,應避免用路紙、上一局荷官是否爆牌或其他玩家勝負,反推現在十值牌是否已經「儲夠」。那些歷史結果最多是片段資料,並不自動等於下一張暗牌的正確條件概率。
 點擊放大 ↗
保險注最常見三種錯算:分母、主注、派彩口徑
第一種錯算是把未知牌分母寫錯。例如六副新牌只移走荷官明牌A,未知牌是311張;如果另外已看見自己兩張牌,未知集合就可能再減少,但十值牌分子也需要根據看到的牌調整,不能只減少分母卻完全忘記分子。兩者任何一個寫錯,都可能把實際低於三分一的比例誤判為高於門檻。
第二種錯算是把保險注當成主注的一部分。假設主注HK$200、保險上限HK$100,玩家真的押滿保險,總投入可能是HK$300;如果荷官有天然21點,保險二比一的淨盈利是HK$200,而原主注按其獨立結果結算。計帳時應另列兩個欄位,再計算整局淨變動,不能只寫「保險派彩HK$200,所以贏HK$200」。
第三種錯算是混淆淨贏與總返還。保險注HK$50若按二比一中獎,淨贏為HK$100,連同保險本金返還通常合共HK$150;如果文章把HK$150誤寫成淨盈利,就會誇大回報。此類錯誤可以直接由港幣數字看出,因此每個例子應標明原本金、淨盈利與連本金總返還。
上述例子都假設標準二比一保險,尚未包括其他可能的桌台特殊條款。若某品牌提供的是另一種派彩倍數,打和機率也要按一除以「賠付倍數加一」重新計算;若平台未顯示規則,就不應填入自己臆測的百分比。數學門檻是用來檢查賠付是否有足夠支持,而不是買入任何新附加注的保證。
還要注意牌靴可以在特定時段重新洗牌,或者使用與傳統發牌不同的機制。沒有連續可驗證的牌靴資料,就不要把短短一張直播截圖當作完整牌數統計。本文以公開牌值、可重算公式與明確限定的假設建立內容可信度,沒有把六個平台列作真實牌數實測樣本。
用戶讀完這頁最應帶走的,是一套可檢查的順序:先看荷官是否A,再查是否真有保險選項,記下實際賠付和最高注額,把主注與附加注分開,最後在有可靠未知牌資料時才計概率。任何一步資料不足,就應清楚標記為未知,而非用「高勝率」宣傳補上答案。
如果只有投注總額與結算淨額,卻沒有保險注獨立欄位,便不能直接還原該局有否購買保險。例如帳戶少了HK$50,有可能是額外保險注輸掉,也有可能是其他已接受附加注、局別切換或帳務更新尚未完成。整理證據時應從具體局號開始,而不是先替差額設定原因。
從編輯角度,這類文章不應出現「買保險最安全」「每次荷官A都買」之類沒有數學條件的結論。二比一的打和門檻與分母、已見牌、派彩規則是可以獨立核對的;其餘涉及平台即時牌靴的資訊,若沒有紀錄就要標明未知。
再用一個反例說明:有人見到保險注成功賺了HK$100,就推斷下次也應該買,這忽略了未中獎時本金損失,以及每局剩餘牌比例可能不同。評價一個下注選擇,需要把所有可能情況和概率一同列出;既不能只看上一次派彩,也不能只用保險的名稱作安全保證。即使一張桌宣傳「二比一」,也應先找回實際接受時間及當期規則。
我們最喜歡的現金網
理解保險注的二比一派彩和機率門檻後,再核對註冊資料、桌台規則與當期優惠條款。
不同遊戲與優惠的規則分開核對。
- 足球亞洲盤及即場投注市場
- 真人百家樂、21 點與輪盤
- 電子遊戲及不同玩法入口
- 首存優惠、返水與其他會員活動
- 可查看 FPS/電子錢包提款設定及入數渠道畫面
先核對年齡資格、服務地區、註冊資料及當期優惠條款。
買保險注之後,主注仍然可以輸;兩個結果要分開計
| 情況 | 保險注 | 原主注 |
|---|---|---|
| 荷官有21點 | 保險注 2:1中獎 | 普通玩家手牌通常輸;玩家天然21點通常走盤 |
| 荷官冇21點 | 保險注輸 | 主注繼續正常遊戲 |
佢唔會改變你原本手牌的點數、補牌/停牌策略或者主注勝率; 只係另外開一個「荷官暗牌係10值牌」的附加注。
保險注贏但主注輸、保險注輸但主注贏,都係正常組合
以下用主注 HK$100、額外保險 HK$50 的典型模型示例。荷官有天然21點,保險 HK$50 在二比一派彩下淨贏 HK$100;若玩家沒有天然21點、原本 HK$100 主注輸掉,兩者淨值可能剛好互相抵消。這個「剛好抵消」是該數額和牌型的組合,不是保險在所有情況都能保障本金。
在 BCBC8 真人桌面示意上,須注意系統可能把主注及附加注分開顯示。倘若玩家和荷官都有天然21點,主注通常按和局退回,保險可能另行勝出;若荷官沒有天然21點,保險輸了,但玩家原手依然可以在之後靠正常牌局獲勝。不能只看最後錢包增加或減少,就推斷那筆保險被怎樣計算。
不同桌台亦可能在荷官明牌 A 時採用特定暗牌檢查時序,或對天然21點的和局有特殊規則。正式核對要記下發牌順序、自己手上牌、保險是否接受及最後兩個派彩欄位。若同一局涉及分牌或加倍,還要各自列出額外注碼;不能把全局支出一概稱為保險成本。
這些原理與補牌停牌策略是不同問題:21點補牌停牌判斷處理玩家手牌如何完成;本頁則處理荷官是否有天然21點,以及附加注概率是否支持二比一賠付。
 點擊放大 ↗
玩家有天然21點、荷官明牌A時,等額派彩其實等同買保險注
當玩家已經有 天然21點,而荷官明牌係 A, 部分桌會直接問你要唔要 等額派彩。 表面上好似係「保證1:1盈利」,但數學上等同: 對原主注的一半買一份2:1 保險注。
| 原主注 HK$100 | 荷官有21點 | 荷官冇21點 |
|---|---|---|
| 接受等額派彩 | 固定盈利 HK$100 | 固定盈利 HK$100 |
| 拒絕等額派彩;3:2 21點 | 通常走盤,盈利 HK$0 | 21點盈利 HK$150 |
如果荷官暗牌成為10值牌的概率低過33.33%, 接受等額派彩就等同接受一個負期望保險注。 對一般使用基本策略、唔根據剩餘牌組成調整的玩家, 通常唔會把等額派彩當成標準選擇。
等額派彩並非免費獎賞:它同半注保險之間的關係
當玩家已在頭兩張牌拿到天然21點,而荷官明牌是 A,部分桌台會提供「等額派彩」。它可能被包裝成即時鎖定一比一淨盈利,容易令玩家以為收到了一筆額外優惠;數學上,在符合標準三比二天然21點與二比一保險條件時,這等同玩家用半份主注購買保險。
和信娛樂真人21點桌面可以作為辨認原主注、派彩位置與荷官明牌的背景,但是否真的提供等額派彩,要以進桌當時規則為準。假設主注 HK$100,接受等額派彩固定淨贏 HK$100;拒絕後若荷官也有天然21點通常主注和局,否則一般可按三比二淨贏 HK$150。二者是不同結果分布,不能說其中任何一項保證長期比較好。
如果荷官暗牌是十值牌的機率為30%,拒絕等額派彩的平均淨值按簡化模型是70%×HK$150,約HK$105;接受等額派彩固定HK$100。在這個限定情境下,前者理論值較高。若你使用其他賠付,例如六比五或帶特殊條款,以上等價關係和比較就不應不加調整地套用。
請將「等額派彩」理解成一個需核對條款的投注安排,而不是把它當成任何平台長期維持的獎勵。讀者若看到選項卻不明白如何計算,最有用的動作是先查天然21點賠付及該桌保險規則,再決定是否涉及額外注碼。
 點擊放大 ↗
唔需要工具:用「剩餘10值牌 ÷ 剩餘未知牌」就可以判斷
保險注命中概率 = 剩餘10值牌數 ÷ 剩餘未知牌數。
| 例子 | 剩餘10值牌 | 剩餘未知牌 | 概率 | 與33.33%比較 |
|---|---|---|---|---|
| 例A | 96 | 311 | 30.87% | 低,負期望 |
| 例B | 90 | 270 | 33.33% | 理論打和 |
| 例C | 90 | 250 | 36.00% | 高,正期望 |
呢個係本頁的獨立判斷資產:唔用互動JS, 直接畀你一條可以自行核對的概率公式。
自己用紙筆核算保險:三個例子驗證期望值與結果
這個頁面不需要依賴即時資料才能重算核心公式。第一個例子:未知牌有 311 張,其中96張十值牌,機率約30.87%;二比一賠付下每投注 HK$100 的理論平均淨值約為負HK$7.40。第二個例子:未知牌90張,其中30張十值牌,機率三分一,理論平均值為零。第三個例子:未知牌250張,其中90張十值牌,機率36%,理論平均值為正HK$8。
以上全部都是把固定機率代入公式的示範,而非對某個平台的即時牌靴進行量測。當未知牌組成變了,平均值可能不同;當賠付不再是二比一時,三分一門檻亦要重新推導。正確程序是先讀桌規,再確認未知集合,然後才計算,而不是先決定自己想要的結論。
還有一個容易混淆的分母:如果已經看到自己及其他人的明牌,不能再把這些牌當成未見牌;但若平台畫面其實是另一桌、上一局或延遲直播,就不能擅自將那些牌納入計算。資料範圍與實際時間要對齊,這比報告小數點後兩位更重要。
最實用的核對表只需要五項:牌副數、是否同一牌靴、已知十值牌數、未知牌總數、保險實際賠付。缺少任何一項,都應清楚註明只是簡化示例;不應將「看過六品牌圖片」冒充成對六張牌靴都做了機率測試。
見到保險注之前,先確認呢6項規則
- 保險注賠付:常見係2:1,但仍要睇實際桌規則。
- 最高保險注注碼:常見係主注一半。
- 荷官暗牌檢查:美式桌會唔會先查21點。
- 等額派彩:玩家天然21點時有冇獨立選項。
- 21點賠付:3:2、6:5或其他會影響等額派彩比較。
- 牌副數:會改新牌靴保險注基準概率。
其他21點桌規則可以返去 真人21點 Hub 的2026規則核對表。
保險紀錄對唔上時,應分開保存主注、保險注與結算明細
保險注可能只佔主注一半,因此很容易在最後查錢包時被忽略。若用戶以為「主注 HK$100 打和應該無輸贏」,但實際資金少了 HK$50,便需要檢查自己是否另買了一筆輸掉的保險注。與其只截圖最後餘額,更有用的是同時保存主注紀錄、保險按鈕確認畫面、雙方天然21點結果及結算明細。
如果平台有提供局號或交易識別碼,要把它連同時間、桌號及注額一併記下,避免把兩張真人桌的結果拼在一起。即使兩個品牌使用相近的真人荷官畫面,也不能假設它們的局號或牌靴共通。用戶可以按交易參考編號核對整理必要證據,但並非所有付款紀錄都能替代遊戲內部的牌局資料。
最後核對原稿中的數學資料時,建議把不同來源分清:一般牌值和二比一賠付公式屬可重算的規則;不同牌副數的概率屬已聲明假設的模型;六平台畫面則只是呈現介面的素材。它們在證據強度上不同,不應放在同一句「實測成功」敘述之下。
保險注最容易理解錯呢6樣
保險注係另一個附加注,主注照樣按正常規則結算。
新6副牌簡化基準只約30.87%,低過33.33%打和線。
2:1只係賠付;打和所需概率係33.33%。
保險注命中只取決於荷官暗牌係咪10值牌,同你主注有20無直接關係。
數學上本質等同天然21點時買保險注。
30.87%只係6副牌、只見荷官A的簡化基準;實際已見牌會改變剩餘比例。
21點 保險注 常見問題
21點 保險注 賠幾多?
常見賠付係2:1,保險注注碼上限通常係原主注的一半,但要以實際桌規則為準。
點解33.33%係關鍵?
因為2:1賠付的打和命中率係1÷3,即33.33%。低過呢個概率就屬負期望。
6副牌保險注平均莊家優勢幾多?
只知道荷官明牌A的基準下,暗牌為10值牌約30.87%,保險注莊家優勢約7.40%。
玩家有天然21點應唔應該收等額派彩?
等額派彩數學上等同買保險注。一般基本策略、冇其他剩餘牌資訊時,通常唔會接受。
自己手上有幾張10值牌會影響保險注?
會,因為已見到的10值牌已離開未知牌集合,剩餘10值牌比例會改變。
保險注係咪基本策略的一部分?
一般總點數基本策略通常將保險注視為獨立附加注;對不追蹤剩餘牌組成的玩家,標準建議通常係不買。
本頁數學版本
| 日期 | 更新內容 |
|---|---|
| 2026-09 | 加入2:1打和概率、1/2/6/8副牌新牌靴基準、等額派彩等價關係、剩餘牌手動判斷公式及2026桌規則核對。 |
保險注睇清之後,21點固定知識頁剩低最後一個核心: 將硬牌、軟牌、對子、加倍、分牌同投降合併成完整基本策略框架。